Domain geschmacksmusterrecht.de kaufen?
Wir ziehen mit dem Projekt
geschmacksmusterrecht.de um.
Sind Sie am Kauf der Domain
geschmacksmusterrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschmacksmusterrecht.de kaufen?
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **


Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
LG GBGW92GCEVabzgl. 200€ Cashback (von LG nach Registrierung)InstaView® mit LED: zweimal klopfen, reinschauen! Durch zweimaliges leichtes Klopfen wird die elegante und ikonische InstaView® Glasscheibe beleuchtet. Das erlaubt einen Blick in das Kühlschrankinnere – ganz ohne Türöffnung. Das Kühlgut bleibt so länger frisch. LINEARCooling® LINEARCooling® ist die präzise Temperaturregelung von LG. Diese Technologie arbeitet mit einem Algorithmus, der die Temperaturschwankungen innerhalb des Kühlschranks auf ±0,5 °C reduziert. Mit LINEARCooling® bleiben die Lebensmittel länger frisch und knackig. DoorCooling+® - schnellere und gleichmäßigere Kühlung im gesamten Kühlbereich DoorCooling+® ist die neue und innovative Kühltechnologie von LG. Durch die zusätzliche Luftöffnung im vorderen, oberen Bereich wird der gesamte Kühlbereich viel schneller und gleichmäßiger gekühlt.1699,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
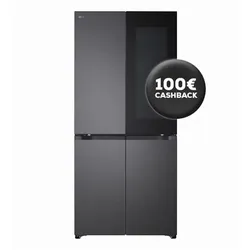
LG GMVS30SDEP abzgl. 100€ Cashback (von LG nach Registrierung)InstaView®: zweimal klopfen, reinschauen! Durch zweimaliges leichtes Klopfen wird die elegante und ikonische InstaView® Glasscheibe beleuchtet. Das erlaubt einen Blick in das Kühlschrankinnere – ganz ohne Türöffnung. Das Kühlgut bleibt so länger frisch. DoorCooling+® LGs einzigartiges DoorCooling+®: viel schnellere und gleichmäßigere Kühlung Durch die zusätzliche Luftöffnung oben im vorderen Bereich wird der komplette Kühlschrank schnell und gleichmäßig gekühlt. DoorCooling+® kühlt den Türbereich schneller als andere Kühlgeräte und lässt Ihre Lebensmittel sofort und lang anhaltend frisch bleiben. Getränke in der Tür werden atemberaubend schnell gekühlt. Modern Flat Door Eine nahtlose & moderne Tür. Das schlanke, flache Türdesign verleiht Ihrem Raum einen Hauch von moderner Eleganz. Smart Diagnosis® Bei einer Störung kann mittels einer Tastenkombination eine Tonfolge ausgelöst werden, anhand derer der Servicemitarbeiter das Problem via Telefon identifizieren kann. Einfache Probleme können sofort behoben werden, sodass überflüssige Kundendienstbesuche entfallen.1449,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 76. Ergänzungslieferun, FachbücherÜber die ergänzende Ausgabe Mit der 76 wurden folgende Gesetze und Verordnungen aktualisiert: das Patentgesetz, das Gebrauchsmustergesetz, das Markengesetz, die Markenverordnung, die Verordnung zum Schutz von Marken, das Gesetz über Verwaltungsmitteilungen, das Gesetz gegen den unlauteren Wettbewerb, das Gesetz gegen Wettbewerbsbeschränkungen, das Fact Sheet zur deutschen Fusionskontrolle - Stand: August 2022, die Durchführungsbestimmungen zur Europäischen Patentkonvention 2000, die gemeinsamen Durchführungsbestimmungen zu den Versionen von 1999 und 1960 des Haager Abkommens in der ab dem 1. Januar 2024 geltenden Fassung. Zielgruppe Für Juristen, Patentanwälte, Patent- und Markenämter, Richter, Referendare, Verwertungsgesellschaften, Verlage.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 77. Ergänzungslieferun, FachbücherZur Ergänzungslieferung: Mit der 77. Ergänzungslieferung werden folgende Gesetze und Verordnungen aktualisiert: die Patentanwaltsordnung (PAO), das Gesetz über die Tätigkeit europäischer Patentanwälte in Deutschland (EuPAG), das Arzneimittelgesetz, das Gesetz gegen Wettbewerbsbeschränkungen (GWB) und die Ausführungsordnung zum Europäischen Patenübereinkommen 2000. Zielgruppe: Für Rechtsanwaltschaft, Patentanwaltschaft, Patent- und Markenämter, Richterschaft, Rechtsreferendarinnen und Rechtsreferendare, urheberrechtliche Verwertungsgesellschaften und Verlage.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Europäisches und Internationales Urheberrecht, FachbücherDiese neue Textausgabe bringt erstmals alle einschlägigen urheberrechtlich relevanten Rechtsquellen zusammen, die es auf dem Gebiet des internationalen und europäischen Rechts gibt. Das übernationale Recht gewinnt gerade auf dem Gebiet des Urheberrechts zunehmend an Bedeutung. Auch die letzte grosse Gesetzesnovelle zum deutschen Urheberrecht, die Novelle zum Urheberrecht in der Informationsgesellschaft, war eine Umsetzung einer europäischen Richtlinie. Auf internationaler Ebene sind für die Auslegung und Weiterentwicklung des deutschen Urheberrechts einige Verträge und Übereinkommen dokumentiert, wie etwa die revidierte Berner Übereinkunft von 1971, das Welturheberrechtsabkommen (pariser Fassung) ebenfalls von 1971, das TRIPS-Übereinkommen aus dem Jahr 1994 und der WIPO-Urheberrechtsvertrag aus dem Jahr 1996. Für Anwälte, Verlage, Verwertungsunternehmen, Autoren, Übersetzer, Publizisten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LG GBGW92GCEVabzgl. 200€ Cashback (von LG nach Registrierung)InstaView® mit LED: zweimal klopfen, reinschauen! Durch zweimaliges leichtes Klopfen wird die elegante und ikonische InstaView® Glasscheibe beleuchtet. Das erlaubt einen Blick in das Kühlschrankinnere – ganz ohne Türöffnung. Das Kühlgut bleibt so länger frisch. LINEARCooling® LINEARCooling® ist die präzise Temperaturregelung von LG. Diese Technologie arbeitet mit einem Algorithmus, der die Temperaturschwankungen innerhalb des Kühlschranks auf ±0,5 °C reduziert. Mit LINEARCooling® bleiben die Lebensmittel länger frisch und knackig. DoorCooling+® - schnellere und gleichmäßigere Kühlung im gesamten Kühlbereich DoorCooling+® ist die neue und innovative Kühltechnologie von LG. Durch die zusätzliche Luftöffnung im vorderen, oberen Bereich wird der gesamte Kühlbereich viel schneller und gleichmäßiger gekühlt.1699,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
LG GMVS30SDEP abzgl. 100€ Cashback (von LG nach Registrierung)InstaView®: zweimal klopfen, reinschauen! Durch zweimaliges leichtes Klopfen wird die elegante und ikonische InstaView® Glasscheibe beleuchtet. Das erlaubt einen Blick in das Kühlschrankinnere – ganz ohne Türöffnung. Das Kühlgut bleibt so länger frisch. DoorCooling+® LGs einzigartiges DoorCooling+®: viel schnellere und gleichmäßigere Kühlung Durch die zusätzliche Luftöffnung oben im vorderen Bereich wird der komplette Kühlschrank schnell und gleichmäßig gekühlt. DoorCooling+® kühlt den Türbereich schneller als andere Kühlgeräte und lässt Ihre Lebensmittel sofort und lang anhaltend frisch bleiben. Getränke in der Tür werden atemberaubend schnell gekühlt. Modern Flat Door Eine nahtlose & moderne Tür. Das schlanke, flache Türdesign verleiht Ihrem Raum einen Hauch von moderner Eleganz. Smart Diagnosis® Bei einer Störung kann mittels einer Tastenkombination eine Tonfolge ausgelöst werden, anhand derer der Servicemitarbeiter das Problem via Telefon identifizieren kann. Einfache Probleme können sofort behoben werden, sodass überflüssige Kundendienstbesuche entfallen.1449,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
Ähnliche Suchbegriffe für Privatentnahmen
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 76. Ergänzungslieferun, FachbücherÜber die ergänzende Ausgabe Mit der 76 wurden folgende Gesetze und Verordnungen aktualisiert: das Patentgesetz, das Gebrauchsmustergesetz, das Markengesetz, die Markenverordnung, die Verordnung zum Schutz von Marken, das Gesetz über Verwaltungsmitteilungen, das Gesetz gegen den unlauteren Wettbewerb, das Gesetz gegen Wettbewerbsbeschränkungen, das Fact Sheet zur deutschen Fusionskontrolle - Stand: August 2022, die Durchführungsbestimmungen zur Europäischen Patentkonvention 2000, die gemeinsamen Durchführungsbestimmungen zu den Versionen von 1999 und 1960 des Haager Abkommens in der ab dem 1. Januar 2024 geltenden Fassung. Zielgruppe Für Juristen, Patentanwälte, Patent- und Markenämter, Richter, Referendare, Verwertungsgesellschaften, Verlage.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 77. Ergänzungslieferun, FachbücherZur Ergänzungslieferung: Mit der 77. Ergänzungslieferung werden folgende Gesetze und Verordnungen aktualisiert: die Patentanwaltsordnung (PAO), das Gesetz über die Tätigkeit europäischer Patentanwälte in Deutschland (EuPAG), das Arzneimittelgesetz, das Gesetz gegen Wettbewerbsbeschränkungen (GWB) und die Ausführungsordnung zum Europäischen Patenübereinkommen 2000. Zielgruppe: Für Rechtsanwaltschaft, Patentanwaltschaft, Patent- und Markenämter, Richterschaft, Rechtsreferendarinnen und Rechtsreferendare, urheberrechtliche Verwertungsgesellschaften und Verlage.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 78. Ergänzungslieferun, FachbücherDas Fachbuch 'Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 78. Ergänzungslieferung' bietet eine fundierte und praxisnahe Darstellung aktueller Themen im Bereich Wirtschaft und Recht. Es richtet sich an Fachleute und Studierende, die sich mit den komplexen Fragestellungen des gewerblichen Rechtsschutzes, Wettbewerbsrechts und Urheberrechts auseinandersetzen. Das Buch ist als Loseblatt-Ausgabe konzipiert, was eine flexible und modulare Nutzung ermöglicht. Mit 230 Seiten und einer kompakten Grösse von 147 x 191 Millimetern bietet es eine übersichtliche und handliche Informationsquelle. Die Veröffentlichung im Jahr 2025 garantiert den Einbezug aktueller rechtlicher Entwicklungen und praxisrelevanter Fallbeispiele. Die erste Auflage dieses Rechtsbuchs aus Deutschland zeichnet sich durch eine präzise und verständliche Darstellung der rechtlichen Grundlagen aus, die sowohl für die akademische Ausbildung als auch für die berufliche Praxis von Bedeutung sind. Die lose gebundene Form unterstützt eine einfache Aktualisierung und Ergänzung des Inhalts, was insbesondere in einem sich ständig wandelnden Rechtsumfeld von Vorteil ist. Highlights: - Fundierte Darstellung aktueller Rechtsfragen. - Flexible Loseblatt-Ausgabe für modulare Nutzung. - Kompakte und handliche Buchgrösse.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
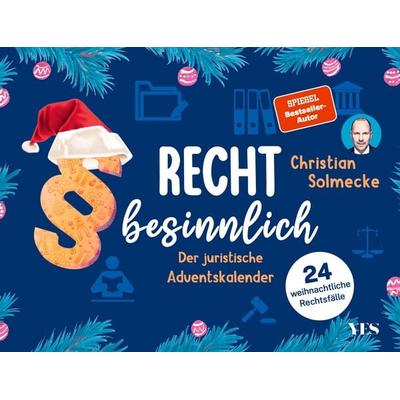
Recht besinnlichVon Der Eskalierten Weihnachtsfeier Bis Zu Josefs Vaterschaft Widmet Sich Dieser Unterhaltsame Adventskalender An Jedem Der 24 Adventstage Einem Mehr Oder Weniger Besinnlichen Rechtsfall Oder Einer Spannenden Frage Aus Welt Des Rechts. Rätseln Sie...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.